
Cadeaux- Augmentation des montants exonérés de cotisations sociales
En tant qu’employeur, vous avez la possibilité d’offrir un cadeau à vos collaborateurs à l’occasion de certains événements, qui sera exonéré de cotisations sociales, non imposable pour le travailleur et une dépense déductible pour l’employeur, à condition de respecter certaines conditions.
Un Arrêté Royal du 6 juillet 2018 a été publié au Moniteur Belge, stipulant que les montants sont augmentés rétroactivement à partir du 1er janvier 2017. L’augmentation de ces montants est uniquement d’application sur les montants exonérés de cotisations sociales que l’employeur peut octroyer. L’on tend à une harmonisation fiscale mais pour l’instant, les anciens montants sont encore valables fiscalement. Si vous avez offert des cadeaux, vous n’êtes en aucun cas obligé d’effectuer une adaptation rétroactive.
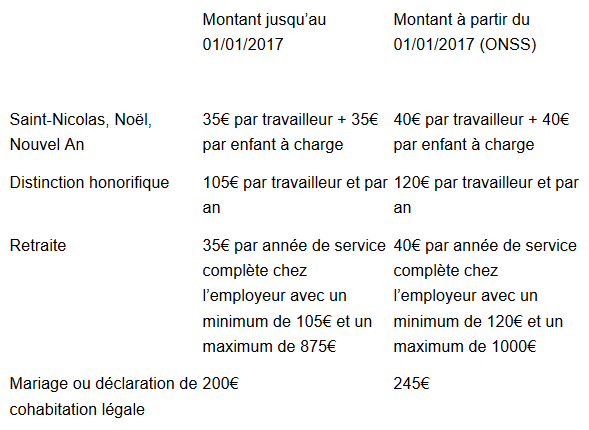
Cas particuliers:
- L’avantage doit être octroyé à tous les collaborateurs de l’entreprise;
- Le montant en espèces peut être octroyer au travailleur (par virement);
- Si la valeur des cadeaux ou des chèques-cadeaux dépasse les montants mentionnés, alors des cotisations sociales seront calculées sur la valeur totale.
- Les chèques-cadeaux peuvent uniquement être échangés auprès des entreprises qui ont conclu un accord avec les émetteurs de ces bons d’achat, ils doivent avoir une durée de validité limitée et ne peuvent pas être remboursés en espèces;
- Le compte individuel doit mentionner la valeur des cadeaux et des chèques-cadeaux.
Il est également possible d’octroyer une prime d’ancienneté en espèces, en nature ou en bons d’achats, exonérée de cotisations sociales et du précompte professionnel. La prime d’ancienneté peut être octroyée deux fois maximum durant la carrière (à 25 et 35 ans de service) par l’employeur à un travailleur. La prime d’ancienneté qui s’élève à maximum une fois le montant brut du salaire mensuel, peut être octroyée une première fois au plus tôt durant l’année calendrier au cours de laquelle le travailleur atteint 25 ans d’ ancienneté chez l’employeur. La prime peut être octroyée d’un montant maximum de deux fois le montant brut du salaire mensuel au plus tôt durant l’année calendrier au cours de laquelle le travailleur atteint 35 ans de carrière chez l’employeur.